O Brasil enfrenta um aumento significativo na inadimplência e no endividamento das famílias, conforme revelam as análises de especialistas consultados pelo InfoMoney. De acordo com dados da Confederação Nacional do Comércio (CNC), 80,9% das famílias enfrentam alguma forma de dívida, com 29,7% apresentando contas em atraso e 12,3% relatando a incapacidade de honrar seus pagamentos. A Serasa reportou que, em julho, 83,9 milhões de brasileiros estavam inadimplentes, sendo o cartão de crédito o principal causador do superendividamento.
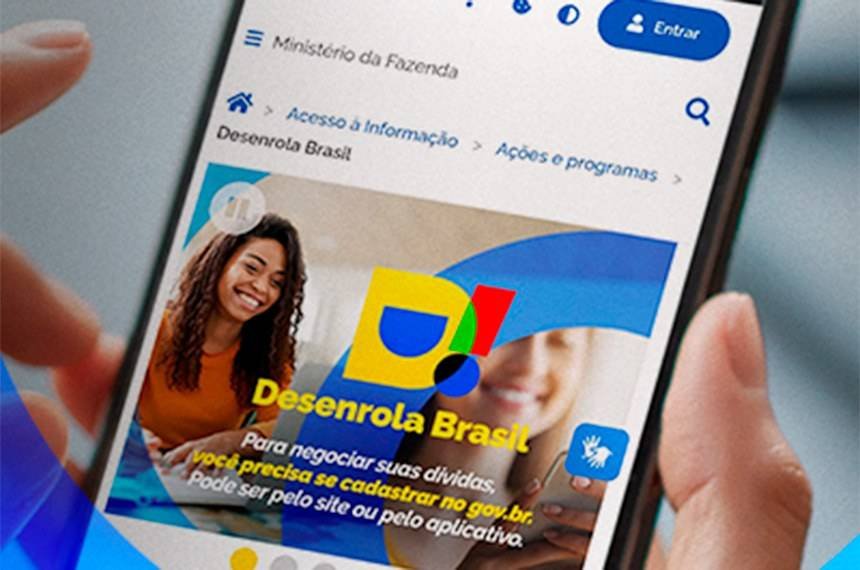
Em resposta a essa crise, o governo lançou a segunda edição do programa Desenrola, que visa proporcionar alívio financeiro aos cidadãos. Nos primeiros três meses do programa, houve a renegociação de R$ 44,1 bilhões em dívidas, com um desconto médio de 82%. A adesão ao programa superou a do anterior, configurando um recorde.
Porém, especialistas, como André Braz, coordenador dos Índices de Preços do FGV/Ibre, expressam que o Desenrola não aborda a raiz do problema da inadimplência. Ele compara a situação a uma banheira com a torneira aberta, onde, apesar da remoção de dívidas antigas, novos atrasos continuam a surgir. A avaliação é que, sem mudanças estruturais no ambiente macroeconômico, o índice de inadimplência não deve apresentar uma redução significativa.
João Mário de França, pesquisador do FGV/Ibre, ressalta que, embora o programa elimine dívidas em atraso, a necessidade de novos empréstimos poderá levar as famílias a contrair mais dívidas, uma vez que elas enfrentarão juros altos. Ele observa que enquanto o governo e grandes empresas podem financiar-se a taxas mais favoráveis, as famílias frequentemente se veem obrigadas a recorrer a crédito caro, como cheque especial e rotativo do cartão, conforme o Banco Central.
Os juros do crédito pessoal não consignado estavam, em junho, com uma taxa média de 149,5%, enquanto o cheque especial e o rotativo do cartão apresentavam taxas de 139,8% e 442,4% ao ano, respectivamente. Outro fator que contribui para a crescente inadimplência é a facilidade de crédito oferecida por fintechs. França destaca que a ampla oferta de empréstimos online pode incentivar as famílias a se endividarem de maneira insustentável, já que essas instituições frequentemente controlam as garantias de forma relaxada.
A oferta de crédito pelos grandes bancos, por sua vez, está sendo restringida para evitar calotes em meio a um cenário econômico desafiador. Recentemente, o Banco Central indicou um aumento na rigidez da concessão de crédito, refletindo uma maior cautela no mercado.
Embora o Brasil esteja atravessando um período de mercado de trabalho relativamente aquecido e uma melhoria na renda média, a pressão inflacionária continua a elevar o custo de vida, o que impacta especialmente as populações mais vulneráveis. Andrea Angelo, estrategista de inflação da Warren Investimentos, menciona que o programa Desenrola não está alcançando o impacto desejado, havendo hesitações de potenciais beneficiários devido ao medo das consequências, como a restrição de acesso a plataformas de apostas.
O aumento na renda nominal dos cidadãos não é suficiente para solucionar a questão da inadimplência, a menos que haja uma melhora na confiança do consumidor e nas condições de crédito. Projeções para os próximos anos sugerem que a trajetória da inflação e dos juros dependerá de fatores de risco, como as severas condições climáticas do El Niño e questões legislativas pendentes. Há ainda preocupações sobre a fuga de capitais que podem desvalorizar a moeda e forçar o Banco Central a manter a taxa Selic alta por um período prolongado.
eglobalizando, enquanto o programa de renegociação oferece um alívio temporário, ele não altera a realidade financeira das famílias brasileiras. Especialistas como Andre Braz indicam que, para uma redução duradoura na inadimplência, é essencial que a renegociação das dívidas seja acompanhada de condições compatíveis com a renda das famílias e uma menor dependência de crédito oneroso.