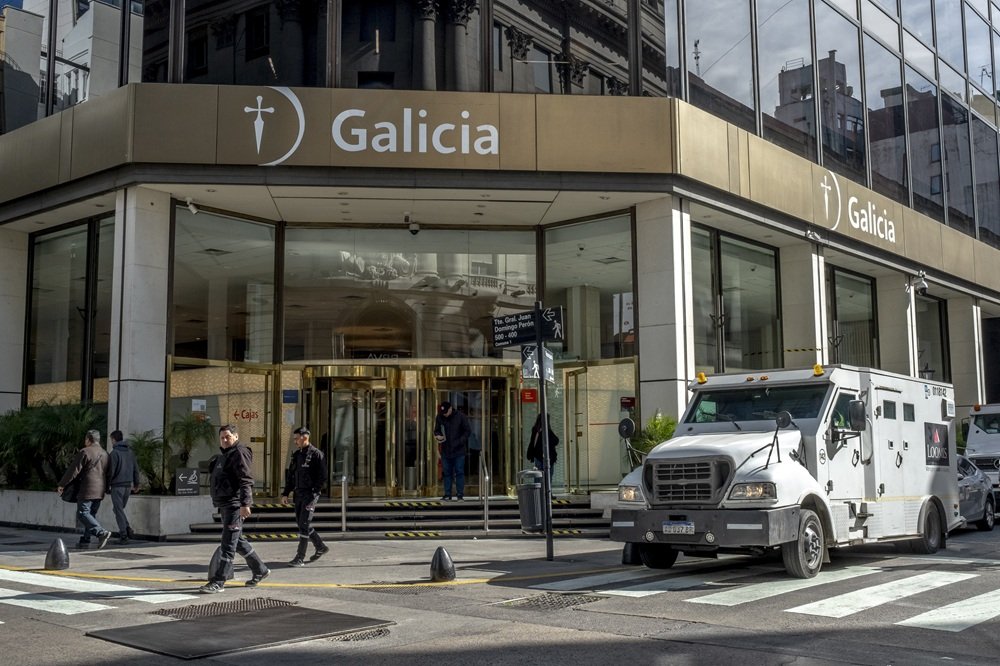
A ofensiva do governo de Javier Milei para estimular os bancos argentinos a retomar a concessão de créditos para a economia está perdendo impulso. As instituições financeiras têm recorrido novamente aos títulos públicos como sua principal fonte de lucro, enquanto a desaceleração econômica e o crescente índice de inadimplência afetam o mercado tradicional de empréstimos.
Os ganhos provenientes dos títulos do governo representaram cerca de 56% da receita operacional dos bancos comerciais em julho, conforme os dados mais recentes do Banco Central da Argentina. Esse percentual é mais de três vezes superior aos 17% gerados pela receita líquida de juros dos empréstimos ao setor privado, que se refere à diferença entre juros recebidos nos créditos e os juros pagos aos depositantes, após descontar as provisões para inadimplência.
Juan José Vázquez, chefe de pesquisa de uma corretora argentina, indica que “os bancos ainda estão priorizando liquidez”. Ele destaca que, em um ambiente repleto de incertezas, manter ativos financeiros líquidos proporciona uma reatividade superior em comparação a uma carteira de empréstimos.
Esse cenário apresenta um sinal preocupante para Milei, com as eleições presidenciais argentinas se aproximando. O crescimento econômico desigual e o alto índice de desemprego têm impactado sua popularidade, apesar dos esforços bem-sucedidos para controlar a inflação de três dígitos. As políticas monetárias rigorosas e os juros altos, utilizados para conter a inflação e estabilizar a moeda, têm levado os bancos a retornarem aos títulos públicos em um período marcado pela desaceleração econômica e a escassez de crédito.
A tendência promissora observada no setor bancário durante os primeiros meses do governo Milei diminuiu ao longo do último ano. O crédito ao setor privado teve um crescimento acentuado após a ascensão do presidente libertário, mas as instituições financeiras ainda obtêm a maior parte de seus lucros com títulos públicos em comparação à atividade tradicional de intermediação financeira.
Ao final de 2023, o setor bancário tradicional estava praticamente extinto, com a receita líquida de juros negativa e os ganhos com títulos públicos frequentemente superando toda a receita operacional das instituições.
A recuperação iniciada em 2024 foi significativa, com o crédito bancário ao setor privado mais que dobrando em relação ao PIB, passando de aproximadamente 5,3% no final de 2023 para cerca de 12,5% atualmente, conforme dados do Banco Central. O ministro da Economia, Luis Caputo, celebrou essa transformação em um discurso realizado em Buenos Aires em maio de 2025, afirmando que “os bancos estão começando a funcionar como bancos novamente”. Ele destacou que, após anos de captação de depósitos e financiamento do setor público, agora os bancos veem uma oportunidade melhor ao voltar a financiar o setor privado.
Entretanto, essa dinâmica positiva enfrenta um obstáculo. A receita líquida de juros caiu para apenas 3% da receita operacional em janeiro, subindo para 17% em julho. Em contraste, os títulos públicos geraram mais da metade da receita operacional ao longo de 2026. Marcelo de Gruttola, vice-presidente e analista bancário, comenta que “o crédito está estagnado”, com fatores tanto do lado da oferta quanto da demanda impactando a situação: enquanto os bancos endurecem critérios de concessão de crédito, a demanda também apresenta fraquezas.
O crescimento do crédito começa a mostrar sinais de esgotamento à medida que a atividade econômica desacelera e as famílias enfrentam dificuldades para acompanhar os preços. Além disso, os juros elevados afastam tomadores de crédito mais qualificados e aumentam o risco de que aqueles que desejam empréstimos estejam sob pressão financeira.
Nesse cenário, os títulos públicos oferecem uma alternativa atraente e de fácil acesso para os bancos, que o governo tem incentivado ainda mais. Com a entrada nos mercados internacionais de capitais complicada e dispendiosa, o Tesouro argentino prefere financiar suas operações internamente, dependendo bastante dos bancos para refinanciar sua dívida em pesos.
O Banco Central também reforçou essa demanda em diversos momentos, aumentando os depósitos compulsórios e permitindo que os bancos cumprissem parte das exigências adicionais através da compra de títulos públicos em leilões do Tesouro. Esses reguladores ampliaram ainda mais o conjunto de ativos públicos que podem ser usados para atender às exigências.
Embora essas medidas proporcionem uma fonte constante de demanda para a dívida pública, elas também elevam o custo do crédito na economia, apresentando mais um entrave à expansão do crédito. Para os bancos, isso representa um incentivo adicional para alocar recursos em títulos do governo.
Essa abordagem pode se tornar ainda mais atraente conforme as eleições presidenciais de 2027 se aproximam. Enquanto os empréstimos permanecem nos balanços dos bancos até serem pagos, os títulos públicos líquidos podem ser vendidos rapidamente se o contexto mudar. Vázquez alerta sobre a volatilidade do peso, que já foi evidente durante as eleições legislativas do ano anterior, e observa que, com a chegada de uma eleição presidencial em 2027, é compreensível que os bancos adotem uma postura ainda mais cautelosa.